Budgeting
Ціль:
Розробка методології та автоматизація системи бюджетування, що забезпечують:
• максимальну ефективність ухвалення управлінських рішень менеджментом підприємства;
• підвищення фінансової стабільності підприємства.
Розробка методології системи бюджетування:
• формалізація фінансової структури та визначення центрів бюджетної
відповідальності підприємства;
• визначення принципів та припущень системи бюджетування;
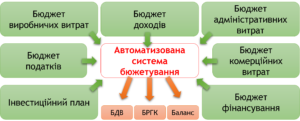
• розробка архітектури бюджетів;
• розробка форматів операційних та фінансових бюджетів підприємства;
• визначення принципів та правил консолідації операційних та фінансових
бюджетів;
• розробка методики контролю виконання бюджетів (план-факт та факторний
аналізи);
• формування регламенту бюджетування та матриці відповідальності;
• розробка положення щодо бюджетування підприємства.
Результат робіт із постановки системи бюджетування:
1. Положення щодо бюджетування підприємства, що включає:
• опис центрів фінансової відповідальності,
• опис принципів та припущень системи бюджетування;
• архітектуру бюджетів;
• альбом форм операційних та фінансових бюджетів;
• регламент бюджетування та матрицю відповідальності.
2. Методика контролю за виконанням бюджетів (план-факт, факторний аналізи).
Автоматизація системи бюджетування:
• Розробка системи довідників бюджетування;
• Формування моделі бюджетів (ув’язування бюджетних форм та довідників у єдину модель);
• Визначення формату, способів формування та зберігання даних для аналізу виконання бюджетів;
• Налаштування форм звітів для план-факт та факторних аналізів;
• Розробка інструкції щодо роботи з моделлю бюджетів в автоматизованій системі.